
2026年的“双十一”国家税务总局披露离岸信托收益征税的新闻刷屏:财政部、国家税务总局2026年7月发布21号公告,建立居民个人离岸信托全周期申报征税框架后,全国累计申报离岸信托个人所得税超1600亿元,其中10月当月入库超1200亿元,带动了全国10月份个人所得税收入增长近90%。这一数据与业内估计的纳税规模基本一致。笔者推断,离岸信托的所在地大抵以BVI(英属维尔京群岛)、开曼群岛、海峡群岛(耿西岛、泽西岛、马恩岛等)为首,但信托账户大多开立于香港、新加坡、瑞士等离岸金融中心。放诸四海,离岸金融中心在过去一百年里经历了多轮“三十年河东三十年河西”的变迁。如今,全球性的跨境财富信息披露和各国对跨境财富税收监管正在驱动离岸财富新的迁徙。
2023年,网络舆论曾把香港中环戏谑为“国际金融中心遗址”。彼时港股低迷、地产下行,资金人才流向新加坡的论调盛行。仅仅三年时间,格局发生戏剧性反转:波士顿咨询《2026全球财富报告》数据显示,2025年香港跨境财富管理规模达2.95万亿美元,以微弱优势超越瑞士2.94万亿美元,跃居全球第一大跨境财富管理中心;新加坡以2.1万亿美元位列第三,美国以1.6万亿美元居第四;阿联酋 2024—2025 年财富管理规模净增约720亿美元、同比增速11.1%,增速居十大财富管理中心之首,反映中东市场的扩张仍在延续。迪拜是阿联酋人口最多、金融业最集中的酋长国,阿联酋的跨境财富管理业务主要集中于此。

这里需要厘清一组极易混淆的概念:财富管理中心,代表资金开户、签约、受托管理的簿记所在地;而配置终点,是资金最终投向、风险敞口锚定的资产体系。近年来市场舆论热衷于比较香港、新加坡、迪拜的排名位次,但容易忽略一个核心现实:瑞士私人银行引领一个世纪之后,亚洲三地崛起为新一代离岸财富管理枢纽。但在全球110多个国家和地区均已加入CRS(Common Reporting Standard,非居民金融账户共同申报标准)——开展税务信息跨国交换,美国却自外于CRS的大背景下,全球离岸财富真正的配置归宿,未来恐将大规模流向美元资产体系甚至直接将账户簿记关系迁往美国。这是美元和美国制度、收益、数字支付、存量资本多重现实推演的结果,同时这一选择背后,地缘政治、税务筹划、代际传承层面的代价同样不容忽视。
瑞士百年神话:私人银行业的崛起、机构格局与三根支柱次第崩塌
现代离岸财富管理的现代范式成型于瑞士。早在18世纪,日内瓦已经形成私人银行群落,巅峰时期境内私人银行数量超过200家,主要服务欧洲贵族、商人阶层的跨境资产保全需求。两次世界大战,借由永久中立的地缘红利,大量欧洲老钱、受迫害群体资产持续流入,瑞士逐步登顶全球离岸财富的王座。支撑瑞士私人银行百年荣光的是三根支柱:严苛的银行保密立法、永久中立的国家地位、积淀数百年的私人银行与家族传承服务能力。
1934年瑞士银行法确立保密条款,银行职员泄露客户账户信息属于刑事犯罪,最高可判处五年监禁;两次世界大战当中瑞士保持中立和政治稳定,欧洲贵族、实业家族纷纷将资产转移至此避险。经过数百年演化,瑞士形成层次分明的私人银行梯队,既有全能型巨头,也有合伙制精品私行。2023年并购之前,行业是双巨头格局:瑞银集团(UBS Group AG)、瑞士信贷集团(Credit Suisse Group AG,简称瑞信)两大综合银行集团,私人银行板块叠加投行、信贷与全球簿记网络;第二梯队为合伙制精品私人银行,代表机构包括百达集团(Pictet & Cie)、宝盛银行(Julius Baer)、隆奥银行(Lombard Odier),深耕超高净值家族、家族信托与跨代传承,在欧洲老钱圈层拥有极高声誉。
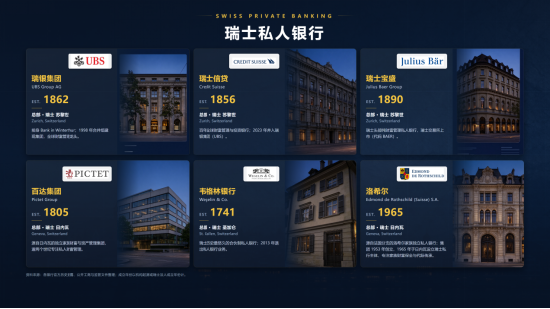
从行业规模看,瑞士银行业巅峰时期管理全球接近三分之一跨境离岸私人财富。并购发生前,瑞银集团全球财富管理AUM约3.9万亿美元,瑞士信贷集团财富板块AUM约1.6万亿瑞郎;2023年瑞士政府主导瑞银并购瑞信落地,合并之后瑞银2026年6月末管理资产规模(AUM)达到4.94万亿美元,单家机构管理财富体量超过其余全部瑞士私人银行之和,行业集中度急剧抬升,瑞士私行正式进入“一超多强”新格局。
截至2026年上半年,百达集团(Pictet & Cie)受托及托管资产8100亿瑞郎,是瑞士规模最大的独立合伙制私人银行;宝盛银行(Julius Baer)管理资产规模达到5467亿瑞郎,为纯私行模式龙头;隆奥银行(Lombard Odier)客户总资产3670亿瑞郎。除此之外,冯托贝尔银行(Vontobel)、瑞联银行(Union Bancaire Privée,UBP)、埃德蒙‑罗斯柴尔德银行(Edmond de Rothschild)共同构成第二梯队,服务全球超高净值客群。
但时代环境发生剧变,三根支柱接连瓦解。保密体系最先被美国司法长臂击穿。2009年瑞银集团因协助美国客户逃税被罚款7.8亿美元,被迫交出数千美国客户账户信息;2013年,拥有272年历史的韦格林银行(Wegelin & Co.),在美国司法部的指控之下直接停业清算,一家熬过两次世界大战的老牌机构就此消亡,向全球宣告瑞士传统银行保密制度已经不再牢不可破。2010年美国出台FATCA法案,强制全球金融机构报送美国税务居民账户,拒绝配合将面临30%预扣税惩罚。2017年瑞士正式加入CRS,自2018年起,金融账户涉税信息自动交换至上百个司法辖区,绝对银行保密成为历史。
其次是经济层面中立性的褪色。俄乌冲突期间瑞士跟随欧盟实施资产制裁,2026年再度跟进美国冻结委内瑞拉相关主体资产。军事中立依旧保留,但在经济制裁领域,瑞士已经不再置身事外。
最后是金融信用遭遇重击。2023年,拥有167年历史的瑞士信贷集团被监管推动强制并入瑞银集团,监管直接将160亿瑞士法郎AT1一级资本债券全额减记归零。按照契约,AT1债券受偿顺序高于普通股,现实却是股东仍拿到部分残值,债券持有人权益直接清零。这件事极大冲击全球富豪的信心:当头部银行的契约权益可以被行政干预改写,存款、信托资产的安全边界究竟在哪里。
BCG数据显示,2025年瑞士整体金融资产规模4.2万亿美元,在西欧依旧保持增长,但主要沉淀欧洲老钱存量财富,面向新经济催生的新增全球财富,吸引力持续下滑。属于瑞士私人银行独霸离岸市场的时代,已经走向终结。行业统计显示,瑞士私人银行机构数量持续收缩,由高峰两百余家,下降到2026年的79家,监管合规成本抬升驱动中小机构持续出清,行业两极分化进一步加剧。
亚洲三极:簿记中心的繁荣与天花板
瑞士吸引力退潮,离岸财富向外迁徙,香港、新加坡、迪拜在2020年以来站上全球离岸财富舞台。香港截至2025年末,单一家族办公室数量达到3384家,两年净增681家,增幅超25%,家办行业每年直接为香港带来约126亿港元经济贡献,直接聘用全职专业人员逾万人。2024年3月资本投资者入境计划落地,3000万港币起投,截至2026年4月收到接近3600宗申请,预计带来千亿级别新增投资。
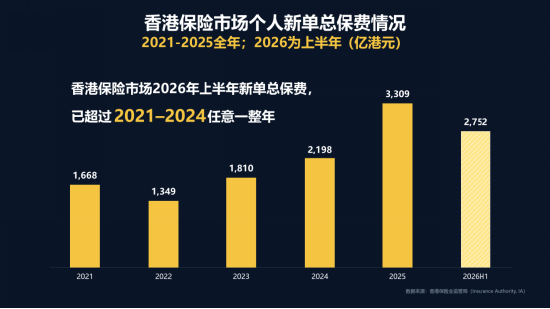
香港保险成为离岸财富另一重要引擎。香港保监局统计,2026上半年香港长期业务(不含退休计划)新造保单保费2752亿港元(保费融资占比36%,监管部门已提示负利差风险),同比上涨58.4%,规模达到2025全年3309亿港元的83%,已经超过2021-2024当中任意一个完整自然年的新单总量,分红储蓄类保单占据市场主力,大量保费资金通过保险机构投向全球资本市场,成为高净值人群跨境配置与代际传承的核心工具。
香港的崛起有三层底层逻辑:第一,作为中国资产出海枢纽,大量新经济企业港股IPO,中概股回港二次上市,企业家、投资人的股权转化为海量离岸资产;第二,家办税收优惠、资本投资者入境计划等政策红利落地,扭转部分机构外迁趋势;第三,独一无二链接中国大陆的护城河。瑞士崛起依托战争时代欧洲避险资本;香港的底层动能来自中国经济崛起带来的跨境配置需求,全球资本布局中国,香港仍是首选门户。
但香港的不确定性客观存在,内地与香港金融信息交换、监管协作与司法协调带来便利也引发高净值客户的隐私担忧。实务中大量超高净值家庭采取“香港+新加坡”双簿记中心模式:香港承接中国相关资产,新加坡承载全球化敞口。
2025年新加坡跨境财富管理规模2.1万亿美元,增速10.3%。据新加坡金管局MAS国会书面答复,截至2025年底,享受13O/13U税收优惠的单一家族办公室已经超过2000家,该口径仅统计拿到税务激励的家办,并非全部注册家办总数。依托政局稳定、成熟法治、英语商业环境,新加坡持续吸纳亚太、欧美高净值资金。但天花板同样清晰:本土经济体量有限,金融深度弱于香港、瑞士;家办准入门槛持续抬升,物业、人力运营成本走高;身处复杂地缘格局,其中立性长期存在不确定性。
迪拜是近年离岸市场黑马,零个税、时区横跨亚欧非交易窗口,对中东、俄罗斯、非洲富豪吸引力较强。但迪拜的短板同样突出:金融监管、商事法治成熟度仍需要时间检验,可投资资产标的有限;阿联酋同样加入CRS,大众想象中的隐私优势大幅削弱;叠加区域地缘冲突扰动,资产脆弱性暴露。综合判断,迪拜更适合定位为离岸财富中转站,很难作为家族财富最终配置终点站。
BCG榜单统计口径是跨境财富“登记、签约所在地”,并非底层资产投向。香港、新加坡、迪拜拿到大量财富管理簿记权,但相当一部分受托资金底层最终流向美元资产。
放在一百年的时间坐标轴里,离岸财富枢纽从来不是一份永久牌照,而是一场持续的能力竞赛。支撑一座城市或国家成为全球财富高地的要素——稳定的政治经济制度预期、税收红利、司法保护、资本市场深度、地缘安全,没有任何一项可以一劳永逸。财富没有忠诚的故乡,它始终向着制度确定性、资产收益机会、风险可控的方向迁徙。一轮又一轮财富中心的交替,本质上不是简单的地理位置轮换,而是全球资本对于“安全感”定义的迭代。
(本文作者介绍:京华世家家族办公室董事长,北京大学战略研究所特约研究员,中央财经大学商学院MBA讲席导师,香港大学经管学院管理学博士)


