
话说,今天,百度第三季度的财报,八姐围观了一下,不得不说,处在AI转型第一线的百度,真的是一方面享受了ALL IN AI的红利,另一方面,也正在承受AI对传统搜索业务的剧烈影响。简而言之,百度简直处于AI影响的风暴眼中。
应当说,在AI转型这个问题上,百度是基本完成了的——连续三个季度,百度的AI新业务收入已经达到或者超过了总收入的一半,基本拉住了传统搜索业务下滑的颓势。但是,高毛利的搜索业务收入下降,以及百度持续对AI的投入也让利润持续承压。所以,什么时候百度能利润再度上扬,才算真正完成了爬坡。
好啦,不废话了,下面来详细说说百度的这份财报。
1,百度AI收入占比超一半。
本季度,百度一般业务收入约250亿元,同比增长1%。其中,百度核心AI新业务收入达到132亿元,同比增长37%,占百度一般业务收入的53%。
这已经是百度AI新业务连续第三个季度达到或超过一般业务收入的一半。
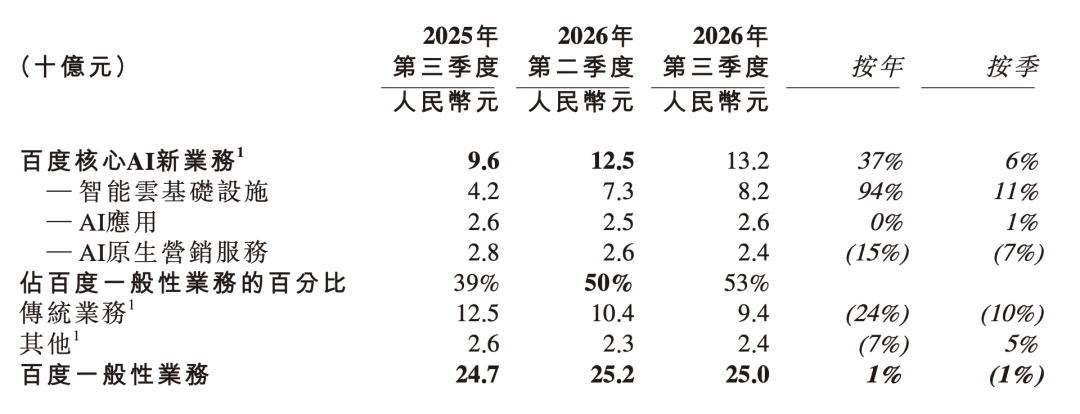
今年第一季度,这一比例为52%;第二季度为50%;第三季度进一步上升至53%,创下新高。从收入结构来看,“半个百度已经成为AI”正在逐渐成为现实。
另外,值得注意的是,第三季度,智能云基础设施收入为82亿元,同比增长了94%,环比也增长了11%,这是相当不错的增长成绩。
2,AI增长基本抵消了百度传统业务的下滑。
放在整个集团收入来看,百度AI收入的增长,也基本抵消了传统收入的下滑。第三季度,百度集团总收入约308亿元,同比只下降1.2%,减少不到4亿元。其中,百度在线营销收入由去年同期的153亿元降至119亿元,减少约34亿元,下降22%;爱奇艺收入也由约67亿元降至60亿元,减少近7亿元。两项传统业务合计减少约41亿元。

与此同时,百度核心AI新业务收入由96亿元增长至132亿元,增加约36亿元,其中AI云基础设施一项就由42亿元增加至82亿元,增加了40亿元。也就是说, AI业务的增长基本抵消了传统广告和爱奇艺收入下降造成的缺口。
从这个意义上说,AI目前对百度最大的价值,已经不只是提供一个新的增长故事,而是在传统业务持续承压的情况下,稳住公司的整体收入规模。
3,但AI云还没有填上利润的坑,百度仍处于爬坡期。
从利润表现来看,百度本季度实际是超出市场预期的。
本季度,百度调整后每ADS利润为6.78元,高于市场预期的6.02元;调整后营业利润为17.1亿元,高于市场预期的16.7亿元;调整后EBITDA为44.9亿元,也明显高于市场预期的39.6亿元。
不过,百度的利润还是下降的。百度调整后净利润约24亿元,同比下降约36%。同时,毛利润由去年同期的约129亿元下降至109亿元,毛利率由41.3%降至35.4%,下降接近6个百分点。
百度利润下降,最主要的原因仍然是业务结构发生变化。
高毛利的搜索广告收入正在减少,而需要大量前期投入的AI云收入正在增加。虽然百度已经压缩了销售、管理和研发费用,但仍然无法完全抵消毛利率下降、服务器折旧及算力投入增加带来的压力。
从这个角度看,百度目前依然处于AI业务的爬坡期。所谓爬坡期,就是前期需要建设服务器、采购GPU、扩充数据中心和算力资源,大量投入会先发生;收入和利润则需要随着客户数量增加、合同规模扩大以及算力利用率提高,逐渐释放出来。
百度的利润什么时候能够真正出现转机,接下来可能要看企业对AI算力和AI云的需求能否持续增长、百度能否提高AI云的算力利用率和毛利率以及未来的资本开支强度。
因此,百度已经完成了AI转型的第一步:AI业务从一个补充性的增长点,变成了能够支撑半壁收入的核心业务。
但第二步可能更加困难——百度不仅要让AI业务继续增长,还要让AI业务产生足够高的利润,真正替代传统搜索广告过去承担的盈利功能。
且看百度如何继续转型吧。


